

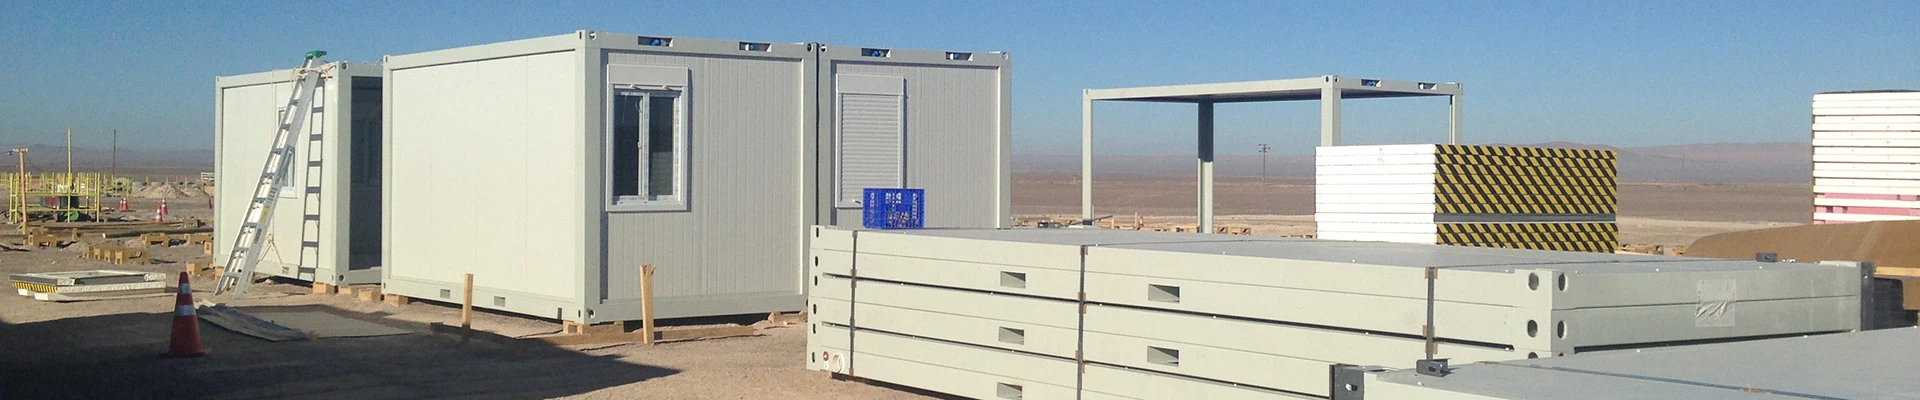
Budownictwo modułowe wciąż nie ma dominacji w branży
Budownictwo ma jeden z najgorszych rekordów w branży pod względem wzrostu wydajności w okresie od II wojny światowej. W swoim obszernym raporcie z 2017 r. zatytułowanym Reinventing Construction: A Route to Higher Productivity globalna firma konsultingowa McKinsey twierdzi, że od 1945 r. wydajność w produkcji, handlu detalicznym i rolnictwie wzrosła o 1500 procent. Tymczasem „produktywność w budownictwie prawie wcale nie wzrosła”.
Prefabrykowana konstrukcja modułowa ma wszelkie powody do rozwoju, biorąc pod uwagę zalety, jakie oferuje w obecnych czasach: wzrost kosztów i wydajności, reakcja na napięte siły robocze, zmniejszoną emisję dwutlenku węgla podczas montażu oraz współpracę z już dostępną technologią, taką jak BIM.

Jednak to się nie dzieje. Dane z Modular Building Institute sugerują, że modułowe prefabrykowane procesy budowlane stanowiły tylko 5,5% nowych konstrukcji w Ameryce Północnej w 2021 roku.
Powolne wprowadzanie modułowości „stanowi nie tylko straconą szansę dla branży, ale także kosztuje światową gospodarkę”, mówi McKinsey. „Zmiana w niektórych częściach sektora w kierunku systemu masowej produkcji, standaryzacji, prefabrykacji i modularyzacji – system produkcyjny – może potencjalnie zwiększyć produktywność od pięciu do dziesięciu razy, w zależności od sektora”.
Częścią problemu są rozbieżności w samej branży.
Z jednej strony to, co McKinsey opisuje jako „wielcy gracze zaangażowani w ciężkie budownictwo, takie jak prace cywilne i przemysłowe oraz wielkoskalowe budownictwo mieszkaniowe”. Mają one poziom produktywności o 20-40 procent wyższy niż określany jako „firmy zaangażowane w rozdrobnione specjalistyczne branże, takie jak prace mechaniczne, elektryczne i hydrauliczne, które działają jako podwykonawcy lub pracują przy mniejszych projektach, takich jak renowacja domów jednorodzinnych”.
Jednak to nie wszystkie złe wieści. Akceptacja wydaje się różnić w zależności od typu projektu. Niektóre sektory budownictwa bardziej otwarcie przyjęły procesy modułowe, w szczególności opiekę zdrowotną i gościnność.
Ogólnie jednak liczbę 5,5 procent należy uznać za duże rozczarowanie. Warto zbadać przyczyny.
Badanie postaw branży budowlanej na poziomie gruntu w stosunku do modułów było sednem kwestionariusza przeanalizowanego przez Tarek Salama, Osama Moselhi i Mohamed Al-Hussein w ich raporcie na 2018 Modular and Offsite Construction Summit. Pięćdziesięciu ośmiu uczestników z branży z 11 krajów, w tym z Kanady, odpowiedziało na różne problemy modułowe.
Co ciekawe, ponad połowa zgodziła się, że negatywne piętno otacza budownictwo modułowe. Jednocześnie „większość respondentów zgodziła się, że przewidywalność kosztów i harmonogramu daje przemysłowi modułowemu przewagę nad konwencjonalnym budownictwem”.

Jednak udana adopcja w dużej mierze zależy od innych czynników.
Zgodzono się z sugestią McKinseya, że typy kontraktów muszą lepiej dostosować się do konstrukcji modułowej.
Osiemdziesiąt pięć procent ankietowanych zgodziło się, że cechy harmonogramowania umów zintegrowanej dostawy projektów najlepiej pasują do krótkich harmonogramów możliwych w przypadku budownictwa modułowego. Z drugiej strony tylko 50 proc. poparło kontrakt Construction Management at Risk, który oznacza zobowiązanie kierownika budowy do realizacji projektu w gwarantowanej cenie maksymalnej.
Nic dziwnego, że 95 procent zgodziło się, że modułowy plan realizacji projektu powinien zostać włączony do procesu przetargowego.
Ponadto prawie dwie trzecie wskazało na przeszkody wynikające z istniejących przepisów, w tym przepisów budowlanych. Bardzo istotne dla Kanady, biorąc pod uwagę często występujące duże odległości, były kwestie związane z transportem, przy czym prawie 85 procent zgodziło się, że przepisy dotyczące transportu wpływają na koszty, czas, a nawet sam projekt niektórych elementów objętościowych.
Wiele problemów zidentyfikowanych zarówno w raporcie McKinsey, jak iw międzynarodowym badaniu można rozwiązać poprzez poprawę edukacji.
„Większość odpowiedzi zgodziła się również, że brakuje badań akademickich, które podkreślają zalety budownictwa modułowego” – czytamy w ankiecie. Ważną rolę odegrałoby udostępnianie informacji ponad granicami. "Respondenci sugerowali prowadzenie międzynarodowej współpracy dla wszystkich stron branży budownictwa modułowego w celu pokazania amerykańskich i kanadyjskich pomysłów przemysłowi europejskiemu i vice versa."
Podczas gdy Chiny jako największy producent i dostawca stali mają największe szanse na prowadzenie w tej branży. Prefabrykowany dom modułowy o konstrukcji stalowej jest coraz bardziej popularny w Chinach, zajmuje około 15 procent całego udziału w rynku budowlanym i osiągnie 30 procent w roku 2030.
Podczas pandemii Chiny budują wiele szpitali nasłonecznionych przy użyciu modułowego domu kontenerowego o konstrukcji stalowej, CBC jest czołowym dostawcą domów modułowych ze stalową ramą, dostarczamy do zamorskiego miejsca wydobywczego i placu budowy dla ich prefabrykowanych projektów obozowych.


